


親の土地に家を建てる|建築の可否・税金・住宅ローン・相続の確認順まで
2026.10.7.
- 注文住宅
親の家を残したまま同じ土地に新しく家を建てる場合は、建築確認上の敷地を分けて考える必要があり、その分け方は親の家にも影響します。この記事では、建築の可否から敷地の分け方、税金、住宅ローン、将来の相続まで、計画の流れに沿って解説します。
親の土地に家を建てられるかの確認|道路・規模・地目・区域
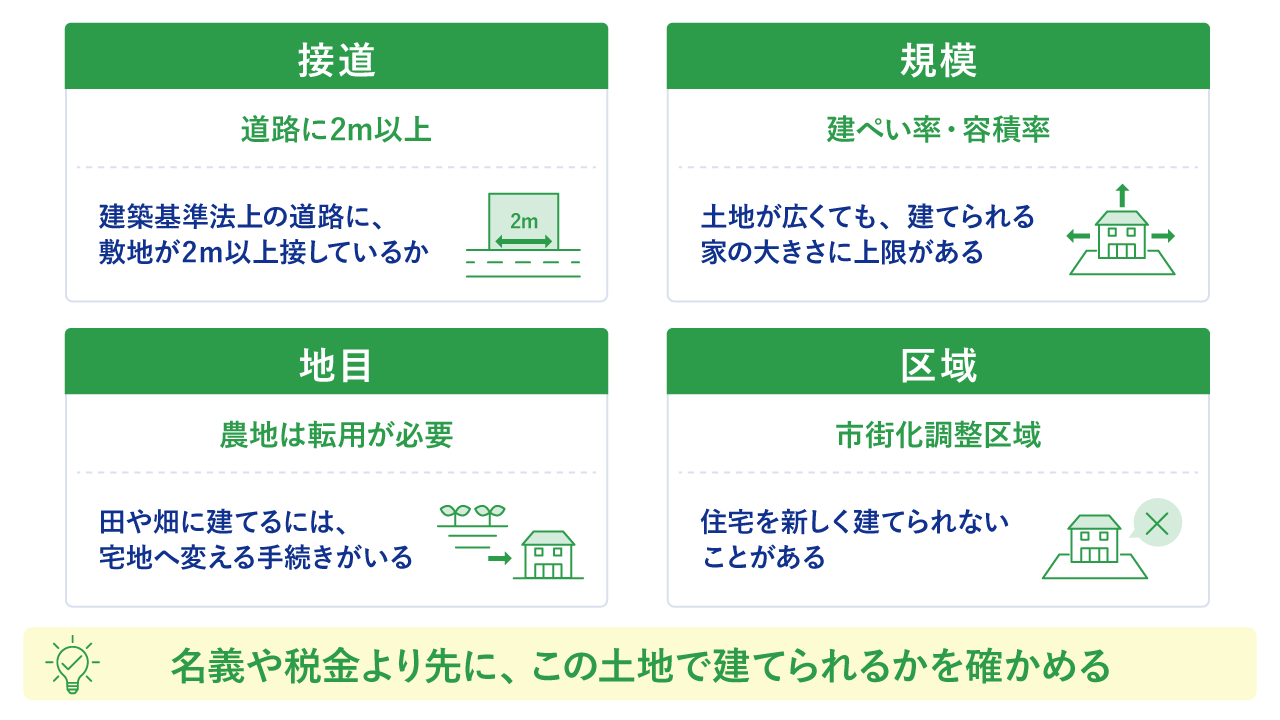
親の土地であっても、必ず家を建てられるとは限りません。最初に見ておきたいのは、前面道路、建てられる規模、地目、区域区分の4点です。
前面道路の幅員と接している長さで、接道義務を満たすかが決まる
建築物の敷地は、建築基準法上の道路に2m以上接しているのが原則です。これを接道義務といいます。道路の幅員は4m以上が基本ですが、4m未満でも一定の要件を満たせば、建築基準法上の道路として扱われます。
ただし、接道義務を満たしていない土地がすべて建てられないわけではありません。一定の要件に該当すれば、特定行政庁の認定や許可を受けて建築できます。まずは前面道路の種類と、敷地が道路に接している長さを調べておきましょう。
用途地域によって、建てられる家の規模が変わる
用途地域ごとに、建ぺい率(敷地面積に対する建築面積の割合)や容積率(敷地面積に対する延べ面積の割合)の上限が定められており、建てられる家の大きさにも制限がかかります。土地に十分な広さがあっても、上限を超える規模の家は建てられません。
前面道路の幅員が12m未満の場合は、指定容積率だけでなく、道路幅員による容積率の制限も受けます。そのため、道路が狭い土地では、希望する延べ面積を確保できないケースも珍しくありません。間取りを考える前に、どの程度の規模まで建てられるのかを把握しておくと、計画の手戻りを減らせます。
関連記事:容積率とは?建ぺい率も考慮して理想の家を叶えよう
土地が農地のときは、転用の手続きが必要になる
田や畑などの農地に家を建てるには、農地を宅地として使うための農地転用の手続きが必要です。親が所有する農地を自ら転用する場合と、子が借りたり譲り受けたりして転用する場合とでは、農地法上の手続きが異なります。
市街化区域内の農地は、原則として農業委員会への届出で転用できます。それ以外の区域では原則として許可が必要で、許可を受ける前には着工できません。農地にあたるかどうかは登記上の地目だけでは決まらないため、土地の現況も含めて農業委員会に相談するのが確実です。
関連記事:農地転用とは?農地を宅地化して"得して手放す"方法を費用・手続き・許可まで解説
市街化調整区域では、住宅を建てられないことがある
市街化調整区域は、市街化を抑えることを目的とした区域です。住宅を新しく建てる場合は、原則として開発や建築の許可が必要です。その土地が該当するかどうかは、自治体の都市計画図などで確認できます。
自治体によっては、農家など、市街化調整区域に長く暮らしてきた世帯の子や孫が家を建てる場合に、いわゆる「分家住宅」として許可されることも。ただし、親族の範囲や居住年数、土地の所有関係などの要件は一律ではありません。該当する可能性がある場合は、計画を進める前に担当窓口で許可基準を確認しておきましょう。
関連記事:市街化調整区域とは|買わない方がいいと言われる理由と家を建てる条件
親の家を残して同じ土地に建てる場合|敷地の分け方
ここでは、敷地を分けて考える理由、「分割」と「分筆」の違い、分けた後に確かめたい基準を順に見ていきます。
独立した親子の家を建てる場合は、敷地を分けて考える
建築基準法施行令では、建物ごとに敷地を設定するのが原則です。ただし、住宅と物置や車庫のように、用途上切り離せない関係にある建物は「用途上不可分」とされ、同じ敷地に建てられます。
一方、親の家と子の家がそれぞれ独立した住宅として使える場合は「用途上可分」となり、建築確認上の敷地を分けて計画するのが基本です。どこで区切るかによって、それぞれの敷地面積や建てられる家の大きさも変わります。
「分割」と「分筆」は、登記を動かすかどうかで違う
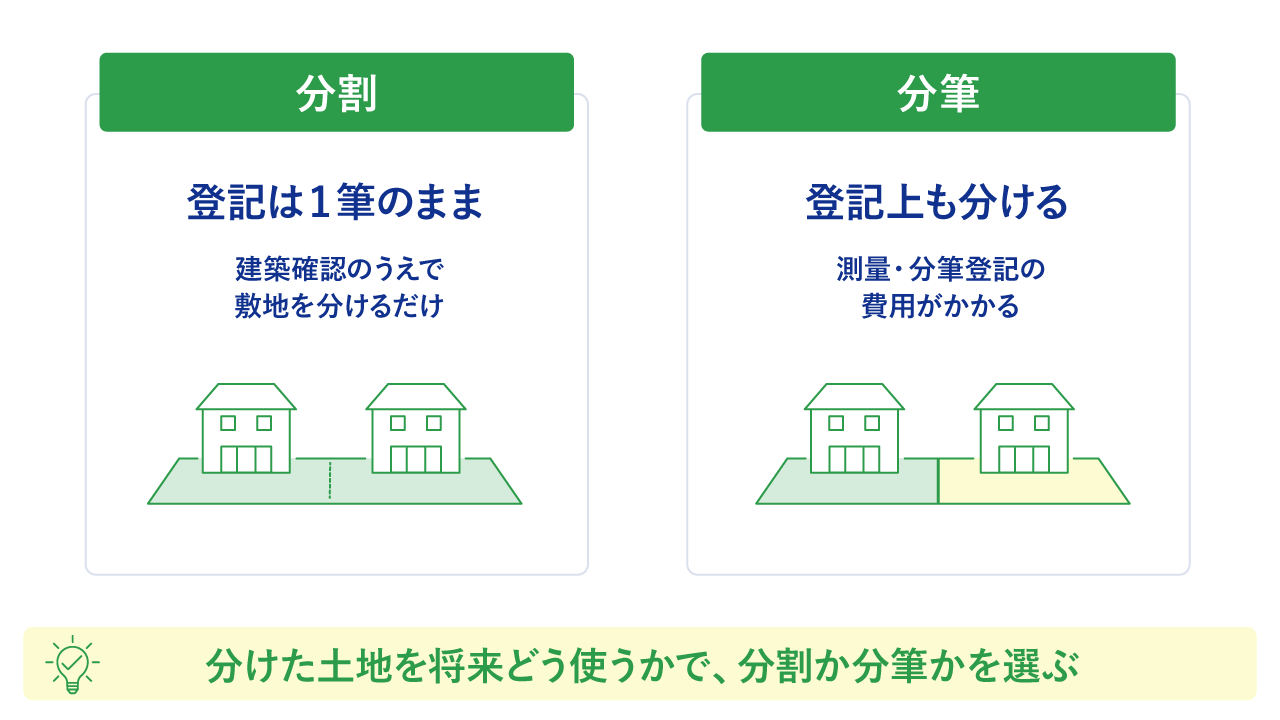
「分割」は、建築確認上の敷地を分けて設定する方法で、登記上は1筆の土地のままです。一方、「分筆」は1筆の土地を登記上も複数に分ける手続きで、通常は測量や境界の確認をしたうえで、法務局に分筆登記を申請します。
分筆には測量や登記の費用がかかりますが、土地が登記上も別々になるため、将来どちらか一方だけを売却したり、別の相続人に引き継いだりしやすくなります。分筆まで行うかは、建築計画と将来の土地利用をあわせて考えるのがポイントです。
敷地を分けた後、両方が基準を満たすかを見直す
敷地を分けた後は、親の家と子の家の双方が、接道や建ぺい率、容積率などの基準を満たしているかを見ます。親の家を建てた当時は問題がなくても、敷地を小さくすることで、接道条件を満たせなくなったり、建ぺい率や容積率が上限を超えたりしかねません。
親の家が基準を満たさない分け方では、子の家の計画もそのまま進められません。建物の配置や大きさだけでなく、敷地をどこで区切るかから見直すことになります。計画の初期段階で、親子両方の敷地を一つの図面に落とし込んでおくと分かりやすいです。
関連記事:旗竿地とは?デメリットと後悔しやすい条件から形を活かす建て方まで
土地の使い方4パターンと、かかる税金
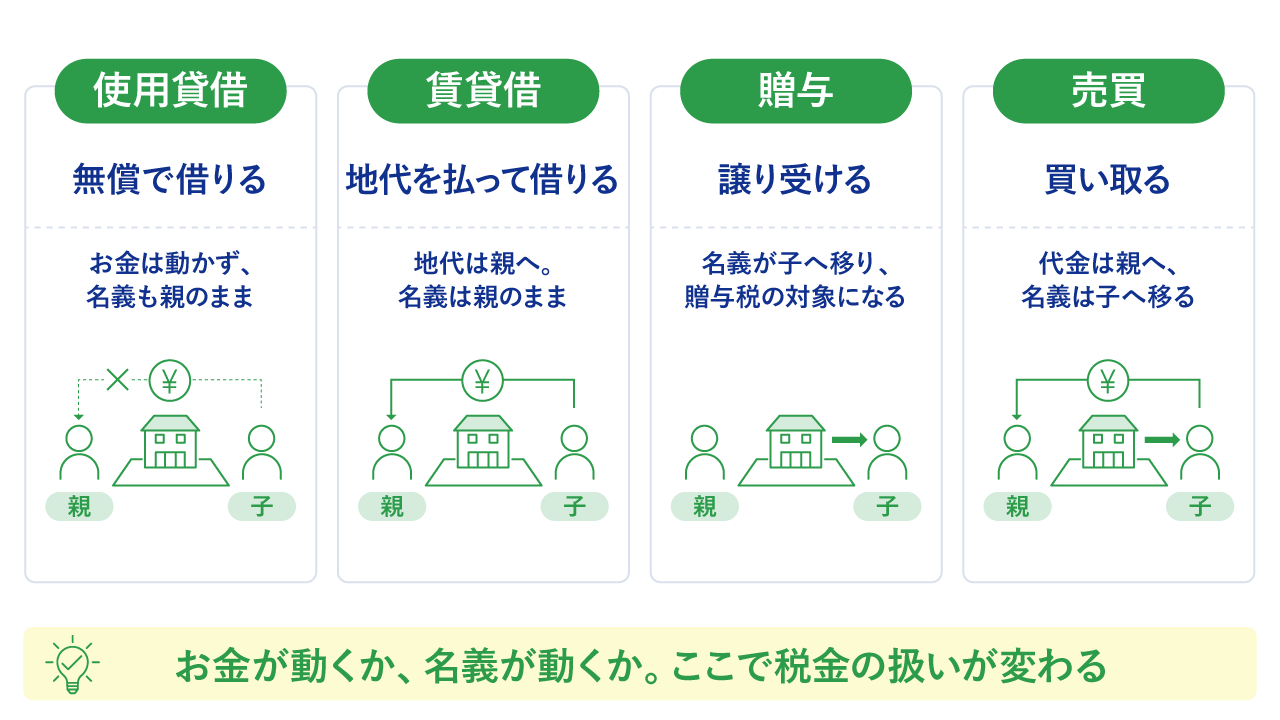
親の土地を使う方法は、無償で借りる・地代を払って借りる・譲り受ける・買い取るの4つに分けられます。選ぶ方法によって、土地の名義や税金の扱いが変わります。
無償で借りる|使用貸借
親の土地を地代も権利金も支払わずに借りる方法が「使用貸借」です。この場合、土地を使用する権利の価額は税務上ゼロとして扱われるため、子に借地権相当額の贈与税はかかりません。
固定資産税などの公租公課に相当する金額以下を子が負担する場合も、税務上は使用貸借として扱われます。土地の名義は親のままですが、親が亡くなれば土地は相続財産となり、遺産分割の対象です。
地代を払う|賃貸借
税務上、賃貸借として扱われるのは、固定資産税などの公租公課に相当する額を上回る地代を払う場合です。
また、権利金を支払う慣行のある地域では、権利金を払わず、地代も一定の水準に満たない場合、借地権の設定による利益が贈与とみなされることがあります。地代の決め方によって税務上の扱いが変わるため、契約前に税理士へ相談するのがおすすめです。親子間でも契約書を作成し、地代の金額や支払方法を明確にしておくと、後から経緯を示しやすくなります。
譲り受ける|贈与・相続時精算課税
親から土地を無償で譲り受けると、原則として贈与税の対象になります。通常は暦年課税で計算しますが、一定の要件を満たせば相続時精算課税を選択することも可能です。一度選択すると、同じ贈与者からの贈与について暦年課税には戻せません。
相続時精算課税で使えるのは、年110万円の基礎控除と、累計2,500万円までの特別控除です。これらを差し引いても残る金額には、一律20%の贈与税がかかります。土地の名義を子へ移す際には登録免許税がかかり、贈与による取得には不動産取得税も課されます。なお、相続によって土地を取得した場合、不動産取得税は原則としてかかりません。
売買で買い取る|親子間売買とみなし贈与
親から土地を買い取り、子へ名義を移す方法もあります。贈与と違い、子が親に売買代金を支払います。
ただし、時価より著しく低い金額で買い取ると、時価との差額が贈与とみなされ、子に贈与税がかかることがある点には注意が必要です。売却で利益が出れば、親に譲渡所得税が生じることもあります。親子間でも適正な価格で売買契約書を作成し、代金を支払った記録を残しておくと、取引の実態を示しやすくなります。
【比較表】4パターンの税金と名義
ここまで紹介した4つの方法について、土地の名義や贈与税、相続時の扱い、主な税・費用を比較します。
| 項目 | 無償で借りる(使用貸借) | 地代を払う(賃貸借) | 譲り受ける(贈与) | 買い取る(売買) |
|---|---|---|---|---|
| 土地の名義 | 親のまま | 親のまま | 子へ移る | 子へ移る |
| 贈与税 | 原則としてかからない | 地代や権利金の設定によっては、借地権の設定による利益が贈与とみなされることがある | 原則として対象。一定の要件を満たせば相続時精算課税を選択できる | 著しく低い価額で買い取ると、時価との差額が贈与とみなされることがある |
| 相続時の扱い | 土地は親の相続財産となり、自用地として評価される | 土地は親の相続財産となる。借地権や地代などに応じて評価方法が変わる | 暦年課税では一定期間内の贈与が相続税の計算に加算される場合がある。相続時精算課税では、基礎控除後の贈与時の価額を加算する | 土地は親の相続財産に含まれない。ただし、受け取った売買代金が残っていれば親の相続財産となる |
| 主な税・費用 | 土地の名義移転に伴う税・費用は原則なし | 土地の名義移転に伴う税・費用は原則なし | 登録免許税・不動産取得税など | 登録免許税・不動産取得税など。親に譲渡所得税がかかる場合もある |
親の土地に家を建てた後の固定資産税|住宅用地の特例
親名義の土地に子名義の家を建てると、土地と建物で固定資産税の納税義務者が分かれます。また、親子の家が2戸になることで、住宅用地の特例を受けられる範囲が変わってきます。
固定資産税は、1月1日時点の所有者に課される
固定資産税は、原則として毎年1月1日時点で固定資産課税台帳に所有者として登録されている人に課されます。土地が親名義であれば土地分は親、建物が子名義であれば建物分は子が納税義務者です。
親子の間で、子が土地の固定資産税に相当する額を負担することも可能です。実際の負担方法は、家を建てる前に親子で決めておくとスムーズです。
住宅用地の特例は、住宅の数と床面積で適用範囲が決まる
住宅用地のうち、住宅1戸につき200㎡までの部分は「小規模住宅用地」となり、固定資産税の課税標準が価格の6分の1になります。200㎡を超える部分も、住宅用地に該当すれば「一般住宅用地」として3分の1に軽減されます。
小規模住宅用地の上限は住宅の戸数に応じて決まるため、親の家と子の家がそれぞれ独立した住宅として2戸あれば、原則として400㎡までが対象です。ただし、専用住宅の敷地として住宅用地の特例を受けられるのは、その土地に建つ住宅の床面積の10倍までです。土地や建物の状況によって適用範囲が変わるため、実際の扱いは自治体に確認しておきましょう。
親の土地に家を建てるときの住宅ローン|担保・保証・名義
親名義の土地に家を建てる場合、住宅ローンの契約では親の協力が欠かせません。土地の担保設定や保証、名義、住宅ローン控除の扱いを順に見ていきます。
親の土地に抵当権を設定し、親が物上保証人になることがある
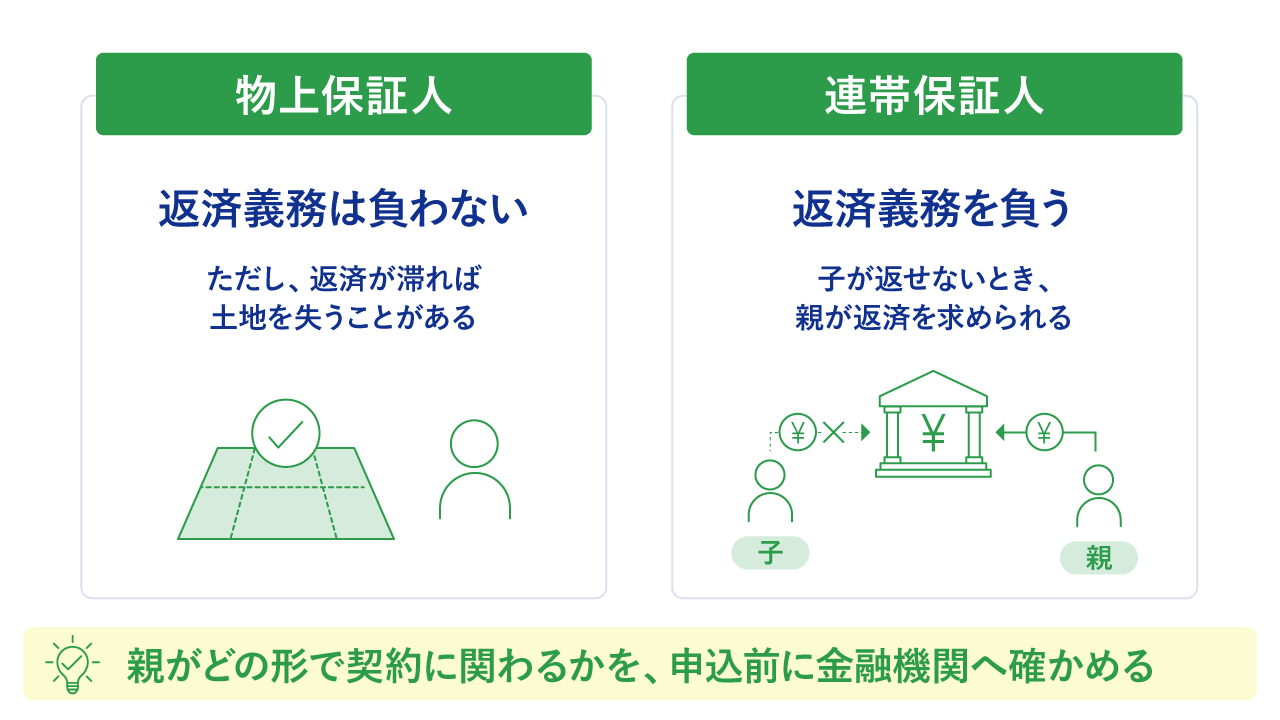
親名義の土地に住宅ローンを利用して家を建てる場合、建物だけでなく土地にも抵当権の設定を求められることが多くなります。土地を担保として提供する親は「物上保証人」となり、住宅ローンの返済義務は負いません。ただし、返済が滞れば、担保にした土地を失いかねません。
金融機関や借入条件によっては、親が連帯保証人になるケースもあります。連帯保証人は物上保証人と異なり、返済義務を負う立場です。申し込み前に、親がどの形で契約に関わるのかを金融機関へ尋ねておくとスムーズです。
返済中に土地を売却・贈与するときは、金融機関への確認が必要
抵当権が設定された土地でも、所有権を移すこと自体は可能です。ただし、住宅ローンの返済中に土地を売却したり贈与したりすると、契約上の条件に抵触することも。名義を動かす前に、金融機関へ連絡して条件を確かめておくのが安全です。
土地を売却する場合は、通常、ローンを完済して抵当権を抹消する手続きも必要です。また、親が亡くなって土地を相続する際にも、金融機関への届出などを求められます。
住宅ローン控除の対象は、建物にかかる借入金が中心になる
住宅ローン控除は、住宅の新築や取得に直接必要な借入金が対象です。一定の要件を満たせば土地取得の借入金も含まれますが、建物について対象となる住宅ローンの年末残高がなければ、土地の借入金だけで控除は受けられません。
親の土地を無償で借りる場合は土地の購入費が生じないため、控除の対象となるのは建物にかかる借入金です。また、親などの親族から直接借りた資金は住宅ローン控除の対象になりません。親から土地を買い取る場合も、取得時から引き続き生計を一にする親族からの取得にあたると、控除の要件を満たさないため注意が必要です。
将来の相続で起きること
親の土地に家を建てた場合、将来の相続では土地と建物を別々に考える必要があります。子名義の建物、親名義の土地の遺産分割、生前贈与や特例、相続登記の順に見ていきましょう。
子名義の建物は、親の相続財産に含まれない
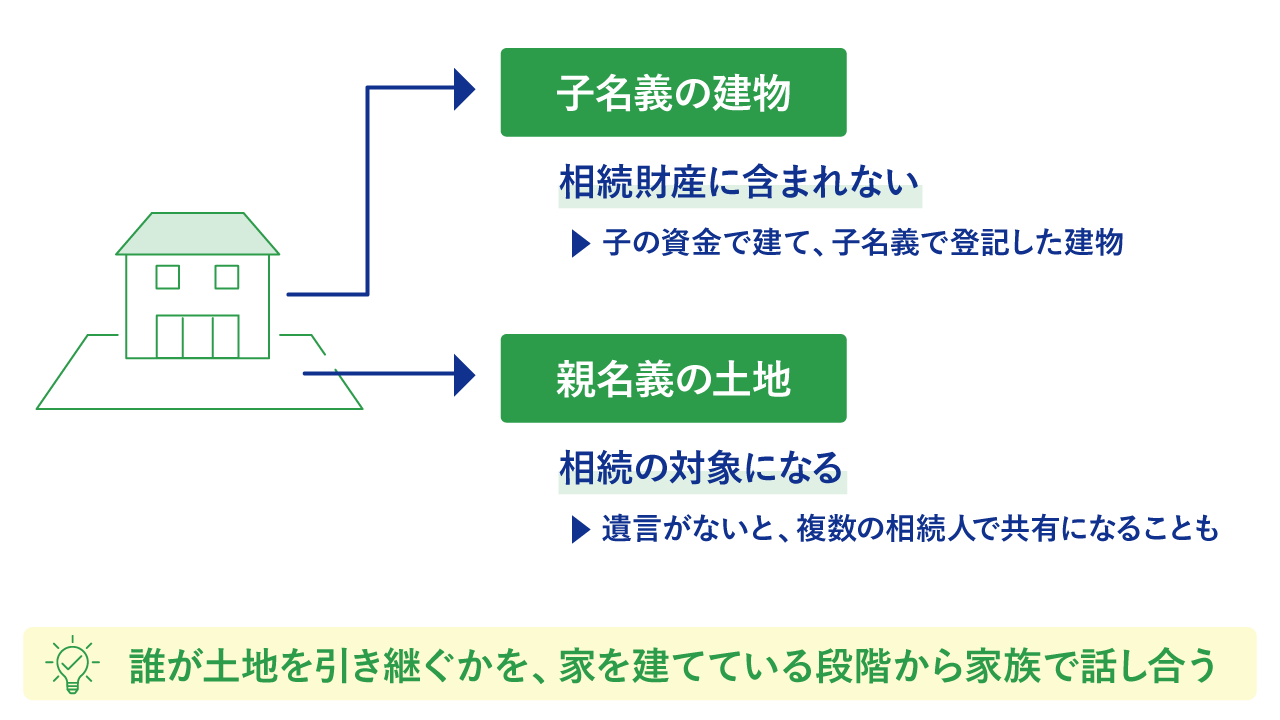
子が自分の資金で建て、子名義で登記した建物は、親の相続財産には含まれません。親が亡くなったときに相続の対象となるのは、親名義の土地です。
そのため、相続では誰が土地を取得するかが重要です。
遺言がない場合、土地は複数の相続人で共有になることがある
遺言がなく相続人が複数いる場合、遺産分割が終わるまで土地は相続人の共有となります。子の家が建っている土地でも、その子が単独で相続できるとは限りません。共有状態のまま土地全体を売却したり、抵当権を設定したりするには、共有者全員の合意が必要です。
きょうだいなど複数の相続人がいると、誰が土地を取得するかで意見が分かれることもあります。親が引き継ぐ人を決めておきたい場合は、遺言で土地を取得する相続人を指定する方法があります。家を建てる段階で、将来の土地の引き継ぎ方まで親子で共有しておくと、相続時の話し合いが進めやすくなります。
生前の贈与と小規模宅地等の特例は、早めに確認する
親から土地の生前贈与を受けていた場合、その贈与が相続分の前渡しとみなされると、特別受益として遺産分割に反映されることがあります。ただし、土地の贈与がすべて特別受益になるわけではなく、贈与の目的や経緯などをふまえて判断されます。
相続税の小規模宅地等の特例も、土地を取得する人や親との同居、生計を一にしていたかなどによって適用要件が変わります。親の土地に家を建てる段階で、将来の相続まで含めて税理士などの専門家に確認しておくと安心です。
相続登記は3年以内の申請義務がある
相続や遺贈によって不動産を取得した場合は、その所有権を取得したことを知った日から3年以内に相続登記を申請する必要があります。2024年4月1日より前に発生した相続も対象で、すでに相続したことを知っている不動産については、2027年3月31日が期限です。
正当な理由なく期限までに申請しないと、10万円以下の過料が科される可能性があります。また、登記をしないまま次の相続が発生すると相続人が増え、手続きが複雑になりやすくなります。親の土地に家を建てる前に登記事項証明書を確認し、現在の名義が親になっているか確かめておきましょう。
親の土地に家を建てるときのよくある質問
親の土地に家を建てる際に、よくある疑問をまとめました。
Q. 親が認知症になった後でも手続きは進められる?
親の判断能力が低下すると、土地を担保に入れたり名義を移したりする手続きは難しくなります。成年後見制度を利用できる場合もありますが、子の住宅のための担保提供が認められるとは限りません。親の同意が必要な手続きは、判断能力が十分なうちに済ませておくのが基本です。
Q. 建てた家を将来売ることはできる?
建物が自分名義でも、土地が親名義のままなら、土地まで自由に売ることはできません。建物だけを売る場合も、買い手が土地を使える条件を整える必要があります。将来の売却も見据え、土地をどう扱うかは親とあらかじめ話し合っておくと安心です。
Q. 親が住宅ローンを組んでいる土地でも建てられる?
すでに抵当権が設定されている土地でも、新築が一律にできないわけではありません。ただし、子が新たに住宅ローンを組む際は、担保条件が問題になることがあります。親のローン残高や抵当権の内容を整理し、借入前に金融機関へ相談するのがおすすめです。
Q. 建てられるかどうかは、どこに聞けば分かる?
接道や建ぺい率・容積率は自治体の建築担当窓口、区域区分は都市計画担当窓口、農地に該当する場合は農業委員会などが相談先です。具体的に家を建てられるかどうかは、土地の条件を確認したうえで、設計を手がける会社に相談するとよいでしょう。
まとめ
親の土地に家を建てるときは、名義や税金より先に、その土地で建築できるかを確かめます。接道や建ぺい率・容積率、地目、区域区分を押さえ、親の家を残すなら敷地の分け方も検討が必要です。そのうえで、土地の使い方ごとの税金、住宅ローン、将来の相続まで整理すると、計画を進めやすくなります。
親名義の土地に家を建てる計画は、土地の条件や親子それぞれの家の配置によって確認すべき内容が変わります。ポラテックの「発見とちいえプラザ」では、土地の状況をふまえながら、敷地の使い方や家の配置、間取りまで含めた家づくりをご相談いただけます。「この土地に建てられるのか」「親の家を残して建てるにはどうすればよいか」と迷ったら、早めに相談して具体的な計画を立てていきましょう。
SUPERVISOR
監修者

SHARE